Ce que Söder a déclaré
Markus Söder souhaite réfléchir à une taxation de la consommation de cannabis. Le 23 septembre, le ministre-président bavarois a déclaré à la Augsburger Allgemeine que la consommation gratuite de cannabis était absurde. Il ne s’agit pour l’instant que d’une réflexion, sans projet de loi derrière cette affirmation. Néanmoins, cette déclaration est remarquable politiquement car elle révèle deux contradictions majeures.
📑 Inhaltsverzeichnis
La formulation exacte était qu’il faudrait réfléchir à la manière de modifier la consommation gratuite. Ce n’est rien de plus qu’une pensée pour le moment. Ni l’objet fiscal, ni le mode de perception, ni une base juridique n’ont été définis. Or, cela serait le minimum requis pour un impôt fédéral ou régional, car l’article 105 de la Loi fondamentale répartit les compétences législatives en matière d’impôts entre le Bund et les Länder, et ne donne pas aux ministres-présidents une liberté complète dans ce domaine.
La direction de cette réflexion est remarquable. La CSU compte parmi les plus farouches opposants à la légalisation partielle, et Söder lui-même avait envisagé la voie judiciaire en 2024. Nous avions documenté à l’époque comment Söder et la CSU envisageaient un procès contre la loi sur le cannabis. Normalement, celui qui souhaite annuler une loi n’argumente pas avec les revenus manqués qu’elle génère.

La consommation légale n’est pas gratuite
L’affirmation d’une consommation gratuite ne résiste pas à l’examen juridique. Celui qui cultive à domicile paie les graines, le terreau, l’électricité, la ventilation et l’éclairage. Celui qui devient membre d’une association de culture paie des cotisations, et l’article 24 de la loi de légalisation du cannabis (KCanG) exige expressément que les statuts en définissent le montant. Ces cotisations ne sont pas des dons, elles financent la culture, les locaux, la sécurité et l’administration.
Ce qui fait défaut, c’est autre chose : une taxe spéciale sur la consommation. Elle manque précisément parce que la loi n’autorise aucune vente commerciale. L’approvisionnement légal se fait par la culture domestique et les associations à but non lucratif, qui ne peuvent distribuer du cannabis que à leurs propres membres et uniquement du cannabis cultivé par elles-mêmes. Söder confond l’absence de taxe spéciale avec l’absence de coûts.
Où une taxe sur le cannabis devrait s’appliquer légalement
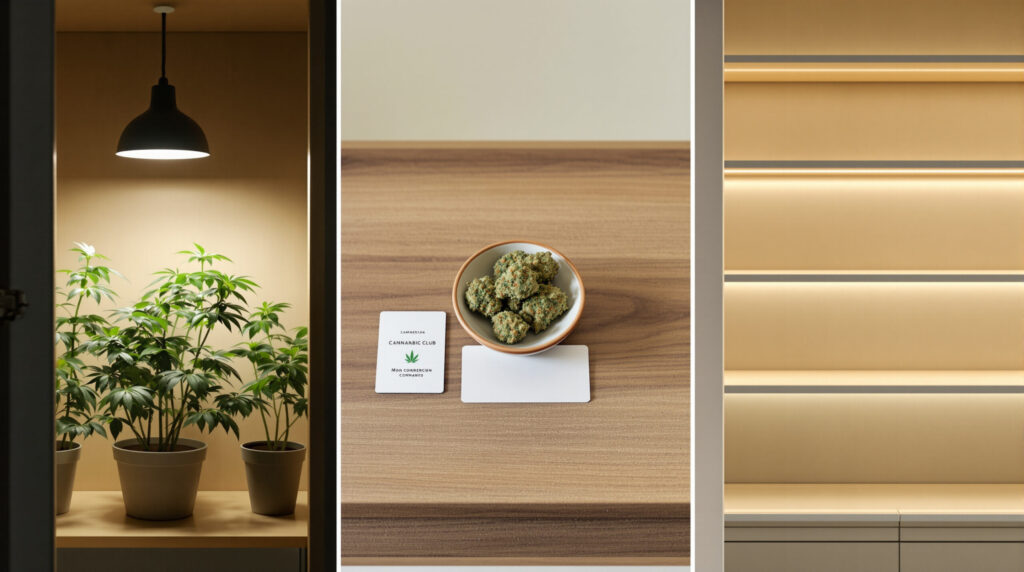
Une taxe a besoin d’un point d’ancrage. Pour le tabac et l’alcool, c’est la fabrication ou le dégagement vers le circuit commercial libre, c’est-à-dire une opération impliquant un acteur commercial. C’est précisément cet acteur qui n’existe pas dans le modèle allemand. Il ne reste que trois variantes peu attrayantes.
La première serait un prélèvement sur la culture domestique privée, autrement dit une taxe sur trois plantes dans l’armoire. La deuxième ferait de l’association à but non lucratif un collecteur d’impôts, alors qu’elle ne vend rien au public. La troisième serait la voie honnête : une vente régulée dans des magasins spécialisés, qui créerait enfin une assiette fiscale. Cette troisième variante est exactement le modèle que la CSU combat. Depuis des années, des exemples internationaux démontrent le potentiel fiscal, jusqu’aux États américains qui financent les études à partir de revenus de taxes sur le cannabis.
Cette comparaison révèle le problème fondamental. Les recettes fiscales naissent là où un marché légal génère des chiffres d’affaires. Tant que le chiffre d’affaires reste sur le marché noir, l’État ne gagne rien. L’ampleur de ce marché est documentée par le rapport de situation fédérale du BKA 2025 avec 63,8 tonnes de marijuana saisies.
La contradiction avec l’application bavaroise
L’idée de taxe tombe dans un Land qui entrave la culture légale. L’Office d’État bavarois pour la santé et la sécurité alimentaire comptait au 3 août 2026 un total de 47 demandes d’associations de culture : onze approuvées, six rejetées, 25 retirées, cinq encore en attente. Un taux de retrait supérieur à la moitié n’est pas une note de bas de page, même si l’administration ne communique pas les raisons de chaque cas.
Les données sur les surfaces de culture sont encore plus révélatrices. Selon des recherches menées en septembre, aucune des onze associations approuvées en Bavière ne disposait d’une surface de culture approuvée par les autorités en Bavière au début du mois. Il serait cependant faux d’en conclure qu’aucune distribution n’en résulte : une association de Grafenwöhr distribue déjà du cannabis aux membres, cultivé en Saxe, et l’autorisation en provient de l’autorité saxonne. Un club bavarois doit donc délocaliser sa culture au-delà de la frontière régionale pour que quelque chose arrive en Haute-Palatinat.
Cela s’inscrit dans un tableau que nous décrivons depuis deux ans : la question de savoir comment la Bavière freine systématiquement les associations de culture, jusqu’aux procès intentés par le Hanfverband et le CSC Inntal contre les pratiques d’autorisation. Le débat sur la légalisation en Bavière est de toute façon antérieur à la loi fédérale, comme l’a montré le peuple initiative de légalisation du cannabis à l’époque.
La logique politique sous-jacente est discernable. D’abord, on déclare un groupe problématique, puis on lui impose des charges supplémentaires. Que Söder cherche à générer des revenus, à affûter son image ou simplement à faire la une des journaux avec cette phrase ne peut pas être discerné d’une seule déclaration. Ce qui peut être évalué, c’est la politique : onze approbations sans surface de culture locale, une politique déclarée contre la légalisation partielle et maintenant la perspective d’une nouvelle charge pour les consommateurs.
Questions fréquemment posées
Existe-t-il une taxe sur le cannabis en Allemagne ?
Non, aucune taxe spéciale sur la consommation de cannabis n’existe. La loi de légalisation du cannabis ne prévoit aucune vente commerciale auquel une telle taxe pourrait s’appliquer. Les cotisations d’adhésion aux associations de culture et les frais de culture domestique s’en distinguent.
La Bavière pourrait-elle introduire seule une taxe sur le cannabis ?
C’est juridiquement exigeant. L’article 105 de la Loi fondamentale répartit la compétence législative en matière d’impôts entre le Bund et les Länder, et pour les taxes sur la consommation, la compétence repose principalement avec le Bund. Un ministre-président ne peut donc pas créer un tel prélèvement par simple annonce.
Le cannabis d’une association de culture coûte-t-il de l’argent ?
Oui. Les membres paient des cotisations, dont la détermination doit être réglée dans les statuts selon l’article 24 de la KCanG. Cela finance la culture, les locaux, la sécurité et l’administration. Aucune distribution gratuite n’est prévue dans le modèle des associations de culture.
Combien d’associations de culture sont approuvées en Bavière ?
L’Office d’État bavarois pour la santé et la sécurité alimentaire rapporte onze approbations pour 47 demandes au 3 août 2026. Six demandes ont été rejetées, 25 retirées, cinq étaient en attente. Aucune des onze associations ne disposait d’une surface de culture approuvée en Bavière au début du mois.
D’où proviendraient les revenus fiscaux du cannabis ?
D’une vente régulée avec des fournisseurs commerciaux, comme la pratiquent plusieurs pays avec des modèles de distribution. Sans commerce légal, il n’y a pas d’assiette fiscale. Le chiffre d’affaires reste alors sur le marché noir, où personne ne paie d’impôts.
Sollte Cannabis in Deutschland reguliert verkauft und besteuert werden?
Sources : rapport de la Augsburger Allgemeine du 23 septembre 2026 sur les déclarations de Markus Söder ; loi de légalisation du cannabis (article 24 KCanG) ; article 105 de la Loi fondamentale ; chiffres de l’Office d’État bavarois pour la santé et la sécurité alimentaire au 3 août 2026.
Branchen-Update
News, Analysen und Reportagen — mehrmals im Monat direkt in dein Postfach.
Folge uns