En Alemania se discute sobre un impuesto al cannabis antes de tener claro sobre qué se recaudaría. Un análisis canadiense demuestra que precisamente esta cuestión determina su efectividad, y que la respuesta más obvia es la peor.
Ontario legalizó el cannabis para consumo recreativo en octubre de 2018. Se grava mediante un impuesto federal más cargas provinciales adicionales, utilizando dos métodos distintos: un impuesto por cantidad para productos procesados como vapes y alimentos, e impuesto ad valorem con monto mínimo para productos sin procesar como flores secas y cigarrillos pregarmados, calculado por peso.
Los autores calcularon para 2.568 productos vendidos legalmente en marzo de 2022 cuánto impuesto corresponde por miligramo de THC, simulando procedimientos alternativos.

El hallazgo central
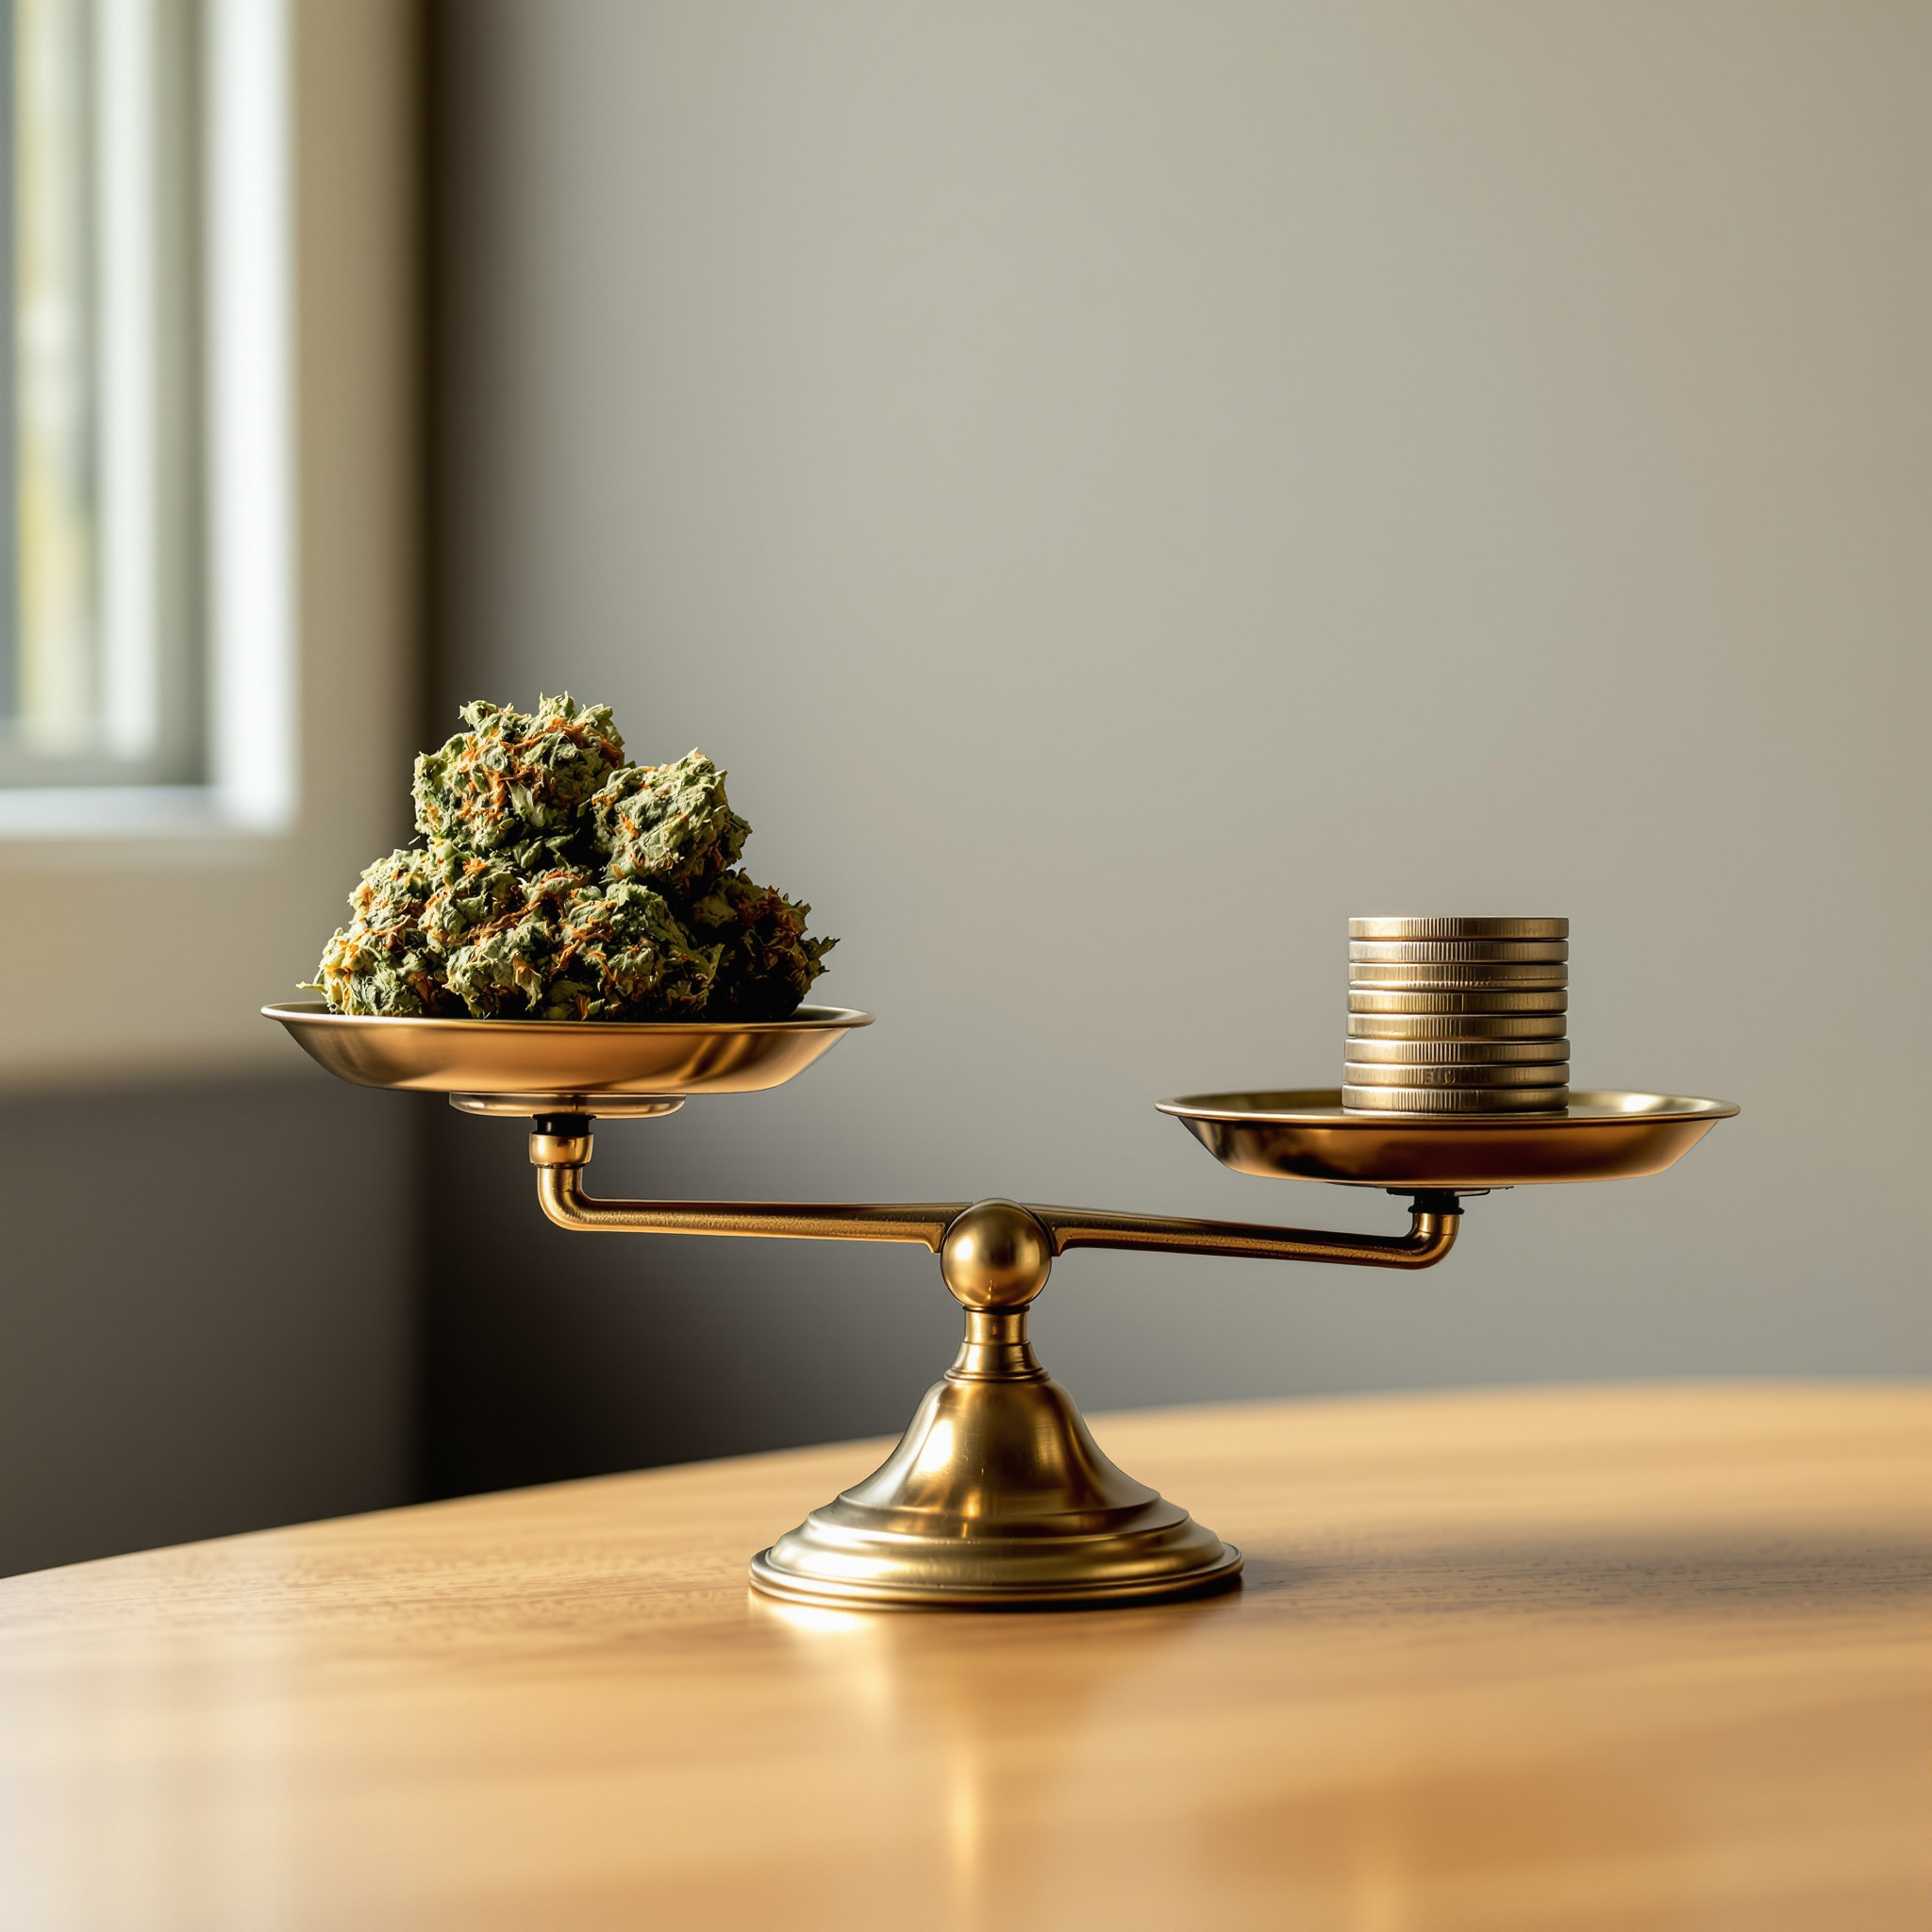
El impuesto basado en el peso genera con altos contenidos de THC una menor carga tributaria por miligramo de THC. Es la consecuencia lógica de la base imponible: quien grava un gramo con veinte por ciento de THC igual que uno con diez por ciento, reduce a la mitad la contribución tributaria por unidad de principio activo.
Un impuesto por cantidad que se basa en el contenido de THC invierte esto. Genera en la simulación la carga tributaria promedio más alta por miligramo de THC en todas las concentraciones, grava más fuertemente los productos altamente concentrados y reduce las diferencias de precio entre niveles de concentración.
En otras palabras: un impuesto por peso premia los altos contenidos de principio activo, mientras que un impuesto basado en el principio activo no lo hace. Quien quiera usar un impuesto para gobernar la política sanitaria debe elegir la base imponible en consecuencia, no según lo que sea más fácil de recaudar.
Por qué esto es relevante para Alemania
Un impuesto al cannabis está sobre la mesa en el país, y el debate se centra casi exclusivamente en el sí o no y en los ingresos esperados. Las cifras canadienses demuestran que la aparentemente insignificante pregunta sobre la base imponible determina el efecto de política sanitaria, independientemente de la tasa aplicada.
Se añade un aspecto práctico que conocemos de otro contexto. Cuán dramáticamente pueden variar los precios por unidad de principio activo lo mostramos en el ámbito médico analizando el costo por miligramo de THC. La misma lógica de cálculo aplica para un impuesto, solo con signo contrario.
La transferibilidad tiene límites. Los datos provienen de un mercado con comercio minorista autorizado y tienen tres años de antigüedad. El mecanismo detrás del hallazgo, sin embargo, no es específico del mercado, sino matemática pura.
Fuente: Sornpaisarn B. et al., „Canadian taxation methods for cannabis: an examination of the impact of different tax methods based on legal products sold in Ontario“, Journal of Cannabis Research, 9 de septiembre de 2026, DOI 10.1186/s42238-026-00499-5.
Sollte Cannabis nach THC-Gehalt oder nach Gewicht besteuert werden?
Branchen-Update
News, Analysen und Reportagen — mehrmals im Monat direkt in dein Postfach.
Folge uns