Na Alemanha, fala-se de um imposto sobre a cannabis antes mesmo de estar claro sobre o que ele incidiria. Uma análise canadense mostra que é justamente essa questão que decide o efeito, e que a resposta mais óbvia é a pior.
Ontário legalizou a cannabis para uso recreativo em outubro de 2018. A tributação ocorre por meio de um tributo federal mais tributos provinciais adicionais, e são empregados dois métodos distintos: um imposto puramente por quantidade para produtos processados, como vapes e comestíveis, e um imposto ad valorem com valor mínimo para produtos não processados, como flores secas e baseados pré-enrolados, calculado com base no peso.
Os autores calcularam, para 2.568 produtos vendidos legalmente em março de 2022, quanto de imposto incide por miligrama de THC, e simularam isso em comparação com procedimentos alternativos.

A principal constatação
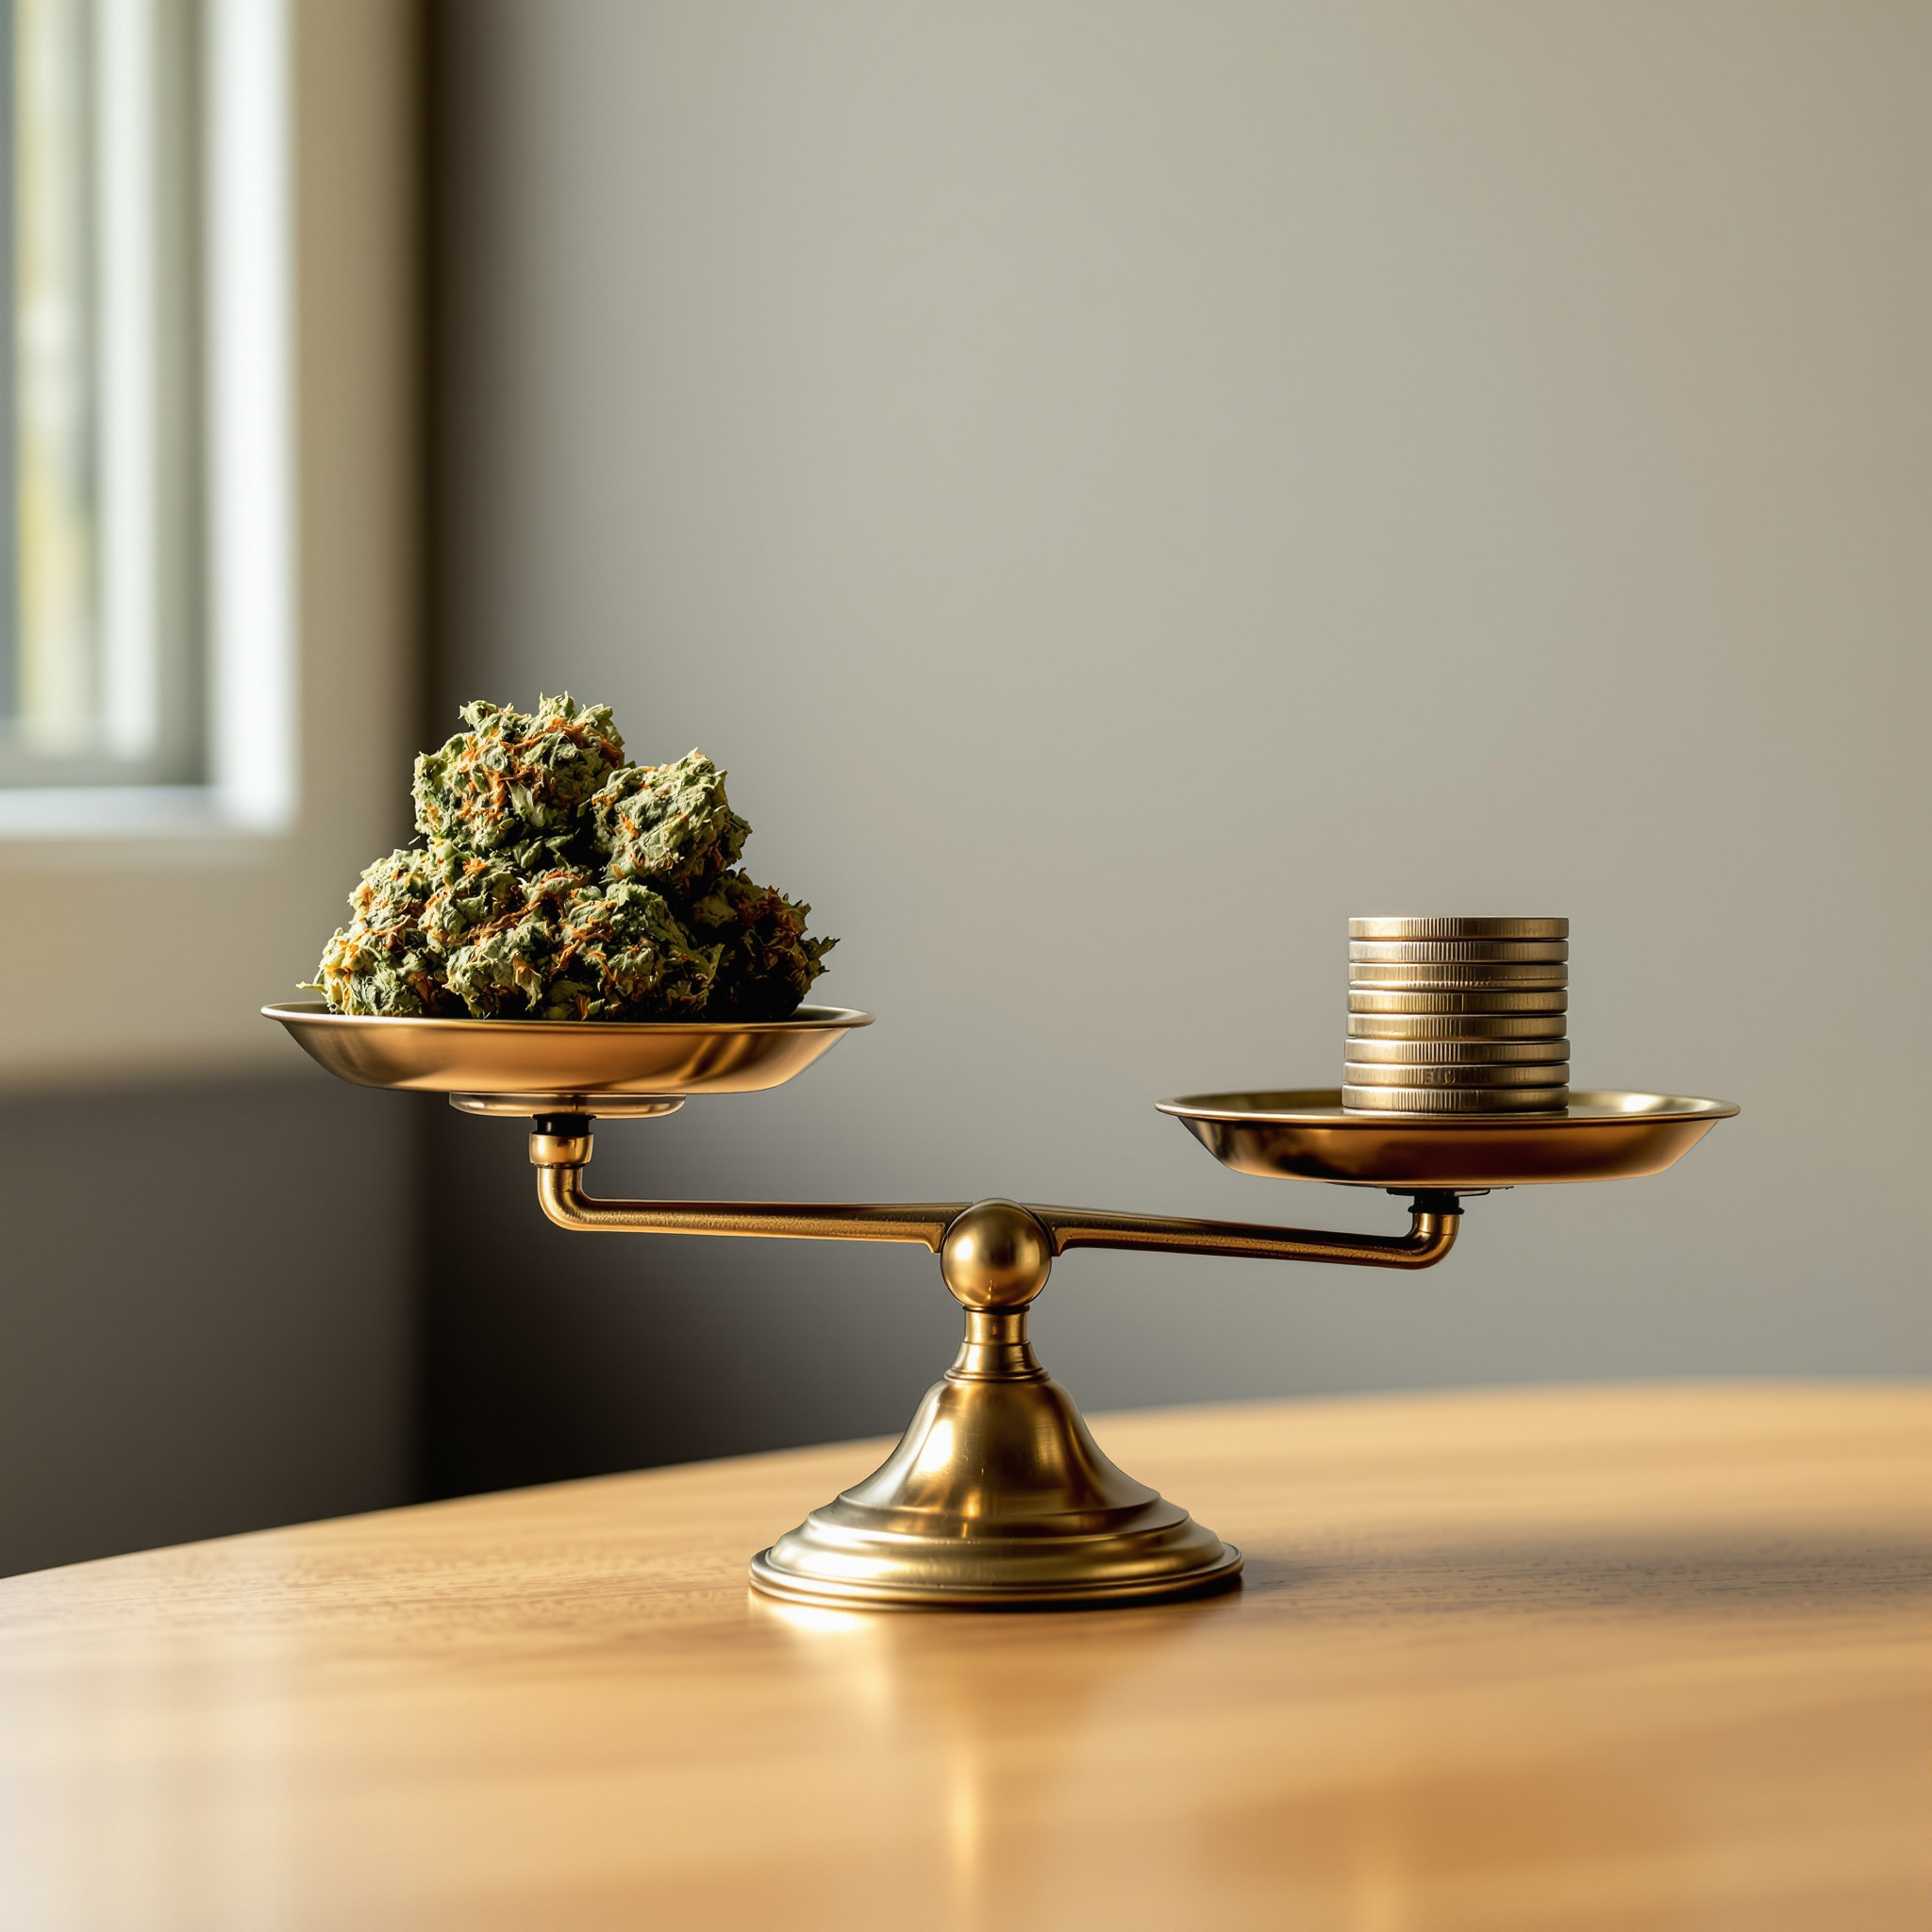
O imposto calculado com base no peso gera, em teores elevados de THC, um imposto menor por miligrama de THC. Essa é a consequência lógica da base de cálculo: quem tributa um grama com vinte por cento de THC como um grama com dez por cento reduz pela metade a parcela de imposto por unidade de princípio ativo.
Um imposto por quantidade que incide sobre o teor de THC inverte isso. Segundo a simulação, ele gera o maior valor médio de imposto por miligrama de THC em todas as concentrações, onera mais os produtos de alta concentração e reduz as diferenças de preço entre as faixas de concentração.
Em linguagem clara: um imposto sobre o peso recompensa teores elevados de princípio ativo, um imposto baseado no princípio ativo não faz isso. Quem quer, portanto, orientar a política de saúde por meio de um imposto precisa escolher a base de cálculo com esse critério, e não conforme o que é mais fácil de arrecadar.
Por que isso é relevante para a Alemanha
Um imposto sobre a cannabis está em discussão por aqui, e o debate trata quase exclusivamente da questão de se deve existir e das receitas esperadas. Os números canadenses mostram que a questão aparentemente discreta da base de cálculo determina o efeito sobre a política de saúde, e isso independentemente do valor da alíquota.
Soma-se a isso um ponto prático que conhecemos de outro contexto. Mostramos o quanto os preços por unidade de princípio ativo podem variar na área medicinal com base nos custos por miligrama de THC. A mesma lógica de cálculo vale para um imposto, só que com o sinal invertido.
A transferibilidade tem limites. Os dados vêm de um mercado com varejo licenciado e têm três anos. O mecanismo por trás da constatação, porém, não é específico de um mercado, mas aritmética.
Fonte: Sornpaisarn B. et al., „Canadian taxation methods for cannabis: an examination of the impact of different tax methods based on legal products sold in Ontario“, Journal of Cannabis Research, 9 de setembro de 2026, DOI 10.1186/s42238-026-00499-5.
Sollte Cannabis nach THC-Gehalt oder nach Gewicht besteuert werden?
Branchen-Update
News, Analysen und Reportagen — mehrmals im Monat direkt in dein Postfach.
Folge uns