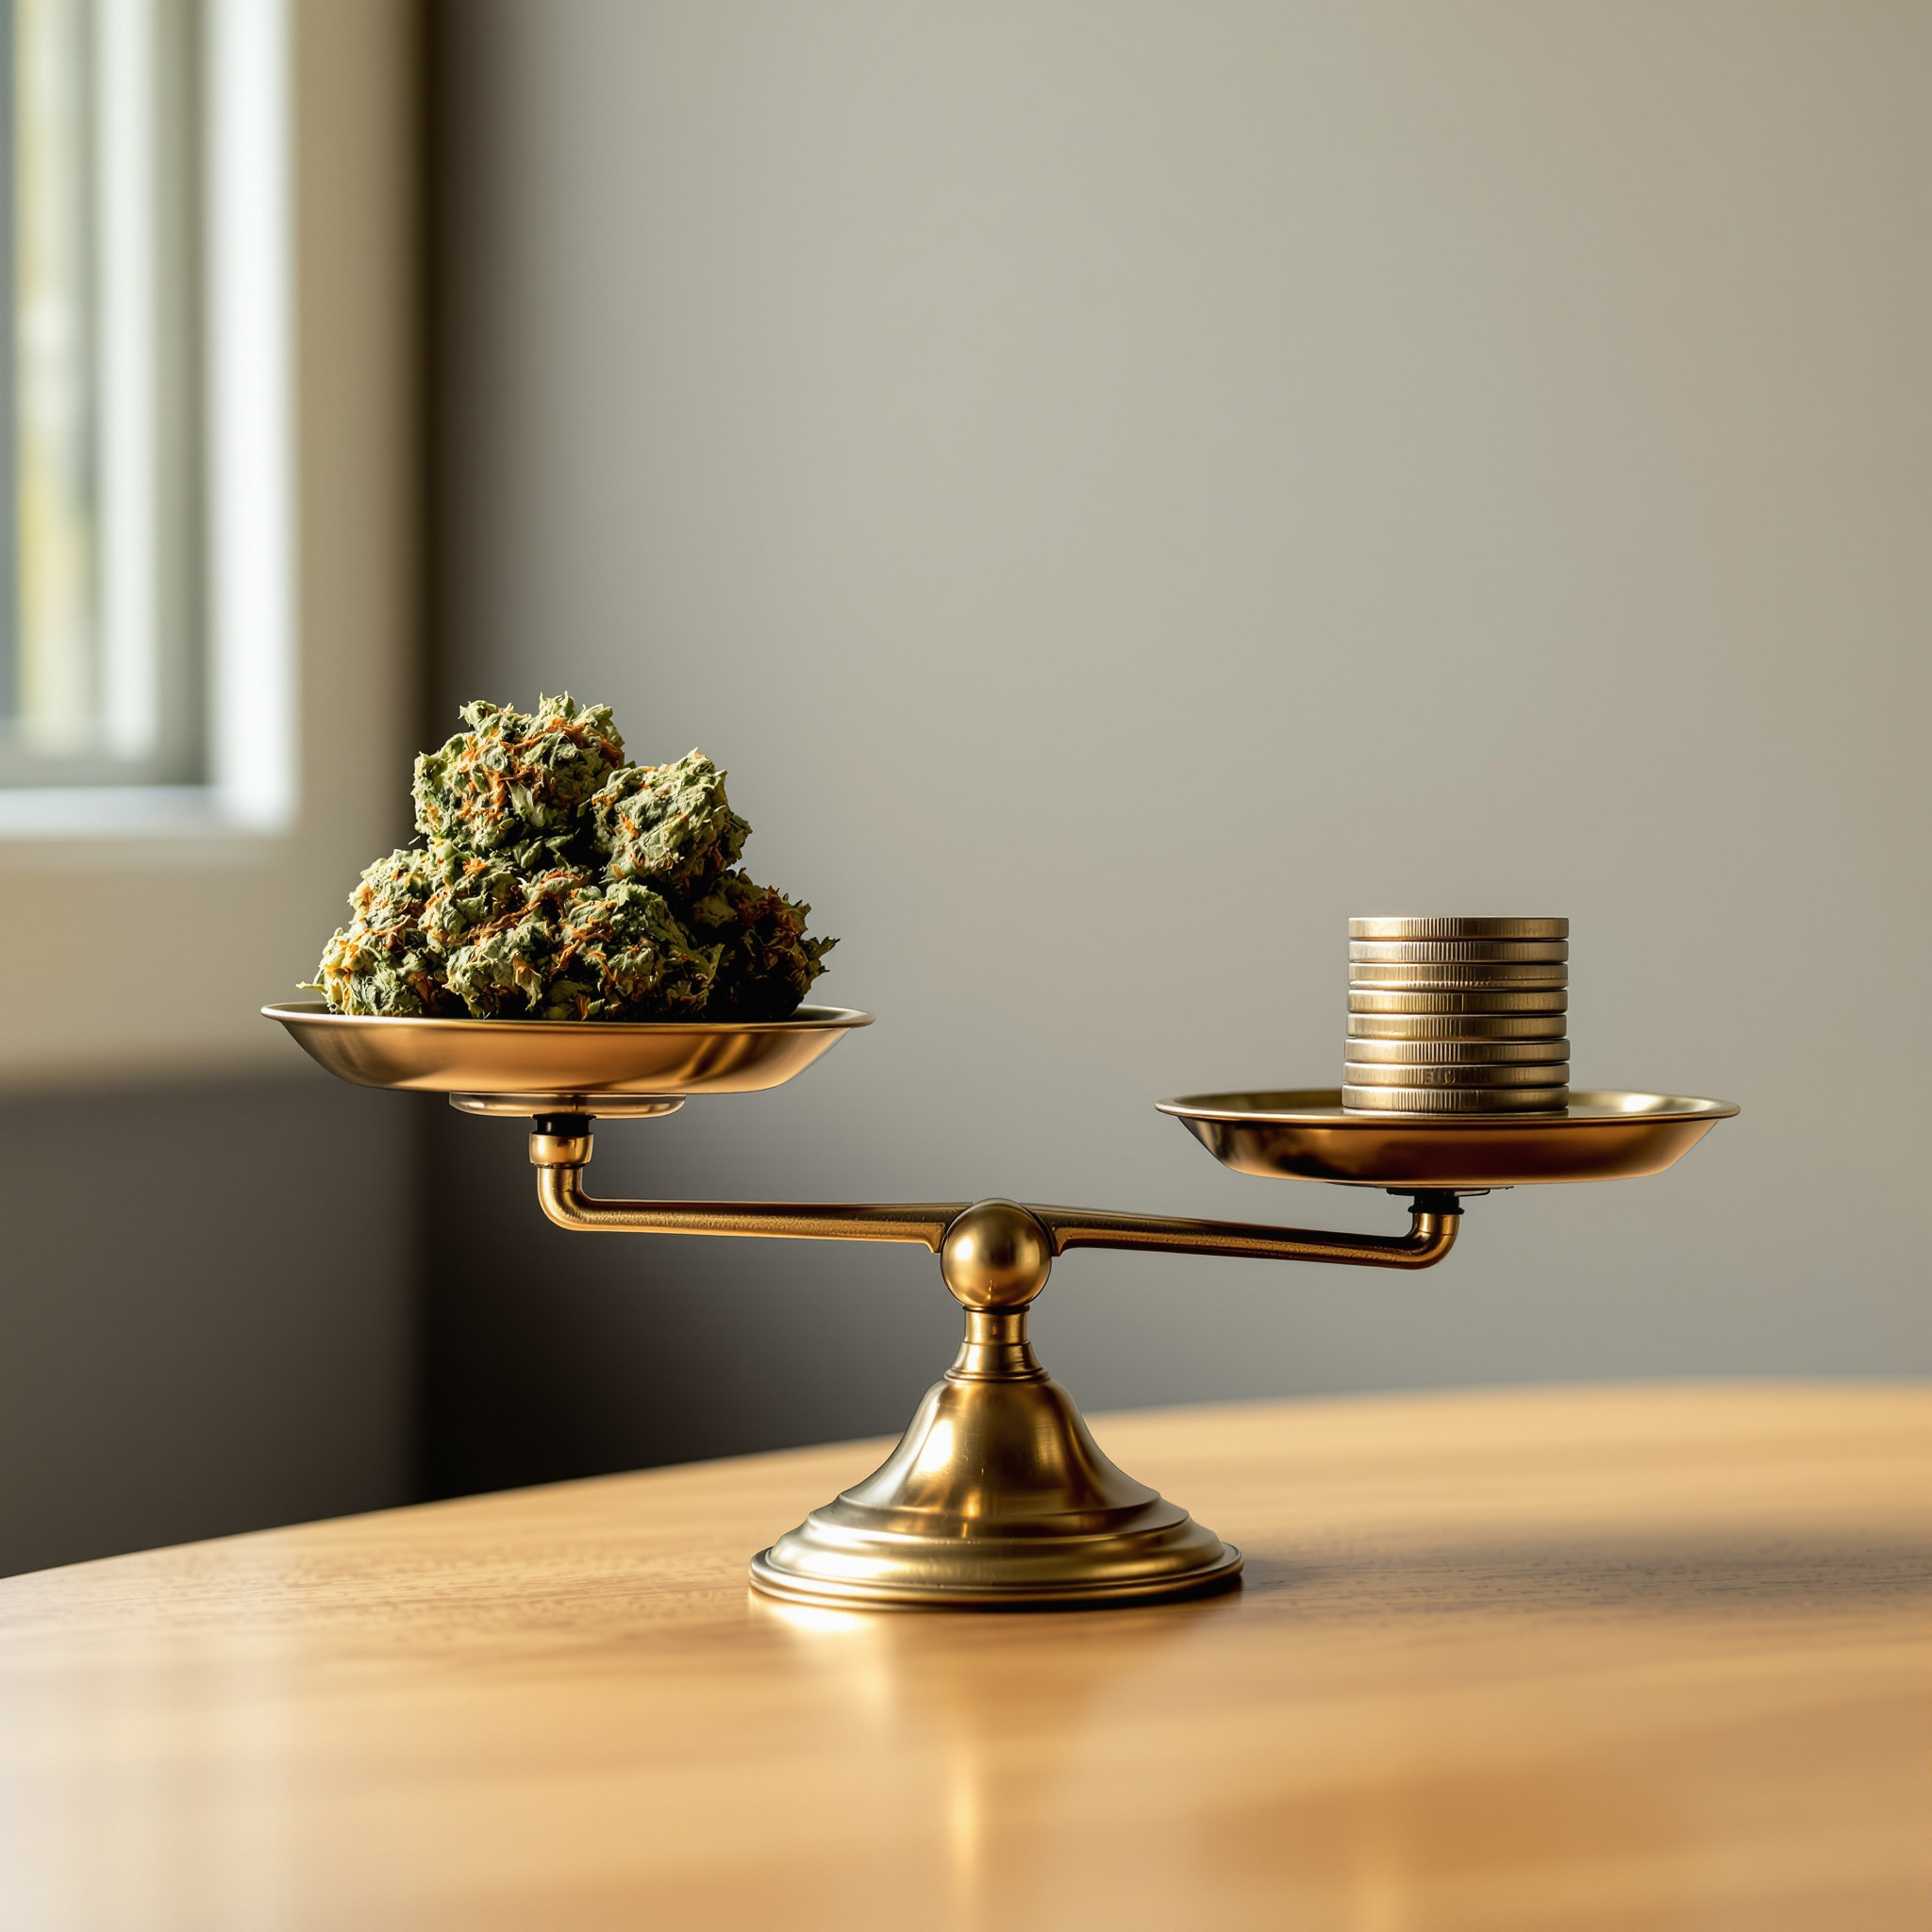
In Duitsland wordt over een cannabisbelasting gesproken voordat er eigenlijk duidelijk is, waarover ze zou worden geheven. Een Canadese analyse laat zien dat juist deze vraag over de werking beslist, en dat het meest voor de hand liggende antwoord het slechtste is.
Ontario heeft cannabis in oktober 2018 gelegaliseerd voor recreatief gebruik. De belasting verloopt via een federale heffing plus aanvullende provinciale heffingen, en er worden twee verschillende methoden toegepast: een zuivere hoeveelheidsbelasting voor verwerkte producten zoals vapes en edibles, en een waardebelasting met minimumbedrag voor onverwerkte producten zoals gedroogde bloemen en voorgedraaide joints, berekend op basis van het gewicht.
De auteurs hebben voor 2.568 legaal verkochte producten uit maart 2022 doorgerekend hoeveel belasting er per milligram THC wordt geheven, en dat gesimuleerd tegen alternatieve methoden.

De belangrijkste bevinding
De op het gewicht gebaseerde belasting leidt bij hoge THC-gehaltes tot een lagere belasting per milligram THC. Dat is het logische gevolg van de heffingsgrondslag: wie een gram met twintig procent THC belast als een gram met tien procent, halveert het belastingaandeel per eenheid werkzame stof.
Een hoeveelheidsbelasting die aansluit bij het THC-gehalte draait dat om. Volgens de simulatie levert ze over alle concentraties heen het hoogste gemiddelde belastingbedrag per milligram THC op, belast ze producten met een hoge concentratie zwaarder en verkleint ze de prijsverschillen tussen de concentratieniveaus.
Kortom: een gewichtsbelasting beloont hoge gehaltes aan werkzame stof, een belasting op basis van de werkzame stof doet dat niet. Wie dus met een belasting gezondheidsbeleid wil sturen, moet de heffingsgrondslag daarop kiezen en niet op wat het eenvoudigst te heffen is.
Waarom dit voor Duitsland relevant is
Een cannabisbelasting staat hier te lande ter discussie, en in het debat wordt vrijwel uitsluitend gesproken over de vraag óf en over verwachte inkomsten. De Canadese cijfers laten zien dat de onopvallende vraag naar de heffingsgrondslag het gezondheidspolitieke effect bepaalt, en wel onafhankelijk van de hoogte van het tarief.
Daar komt een praktisch punt bij dat we uit een andere context kennen. Hoezeer prijzen per eenheid werkzame stof kunnen verschillen, hebben we voor de medische sector aan de hand van de kosten per milligram THC uitgewerkt. Dezelfde rekenlogica geldt voor een belasting, alleen met een omgekeerd teken.
De overdraagbaarheid heeft grenzen. De gegevens komen uit een markt met gelicentieerde detailhandel en zijn drie jaar oud. Het mechanisme achter de bevinding is echter niet marktspecifiek, maar rekenkunde.
Bron: Sornpaisarn B. et al., „Canadian taxation methods for cannabis: an examination of the impact of different tax methods based on legal products sold in Ontario“, Journal of Cannabis Research, 9 september 2026, DOI 10.1186/s42238-026-00499-5.
Sollte Cannabis nach THC-Gehalt oder nach Gewicht besteuert werden?
Branchen-Update
News, Analysen und Reportagen — mehrmals im Monat direkt in dein Postfach.
Folge uns